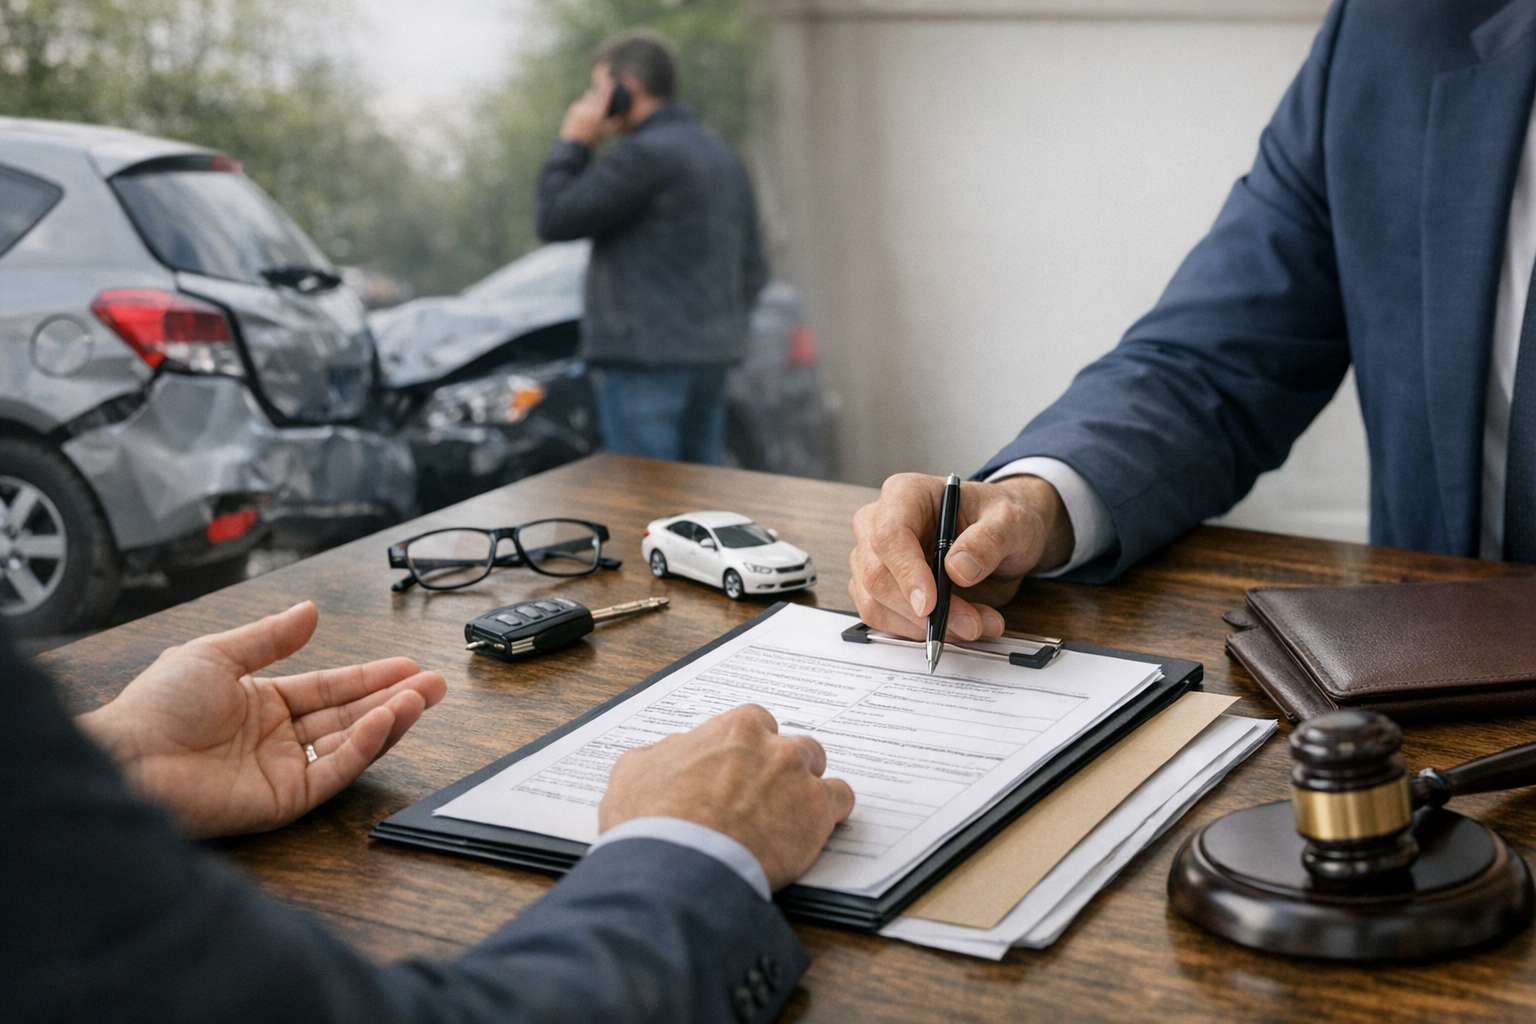


В BSLC нередко обращаются клиенты, уверенные, что после выплаты страхового возмещения вопрос окончательно закрыт. Типичный пример связан с водителем, который стал виновником ДТП, а его страховщик по обязательному страхованию гражданской ответственности выплатил компенсацию потерпевшему. Однако спустя несколько месяцев водитель получает требование вернуть всю сумму и становится ответчиком по регрессному иску страховщика. Это оказывается полной неожиданностью и создает серьезный финансовый риск.
Такие ситуации не являются исключением. Регрессная ответственность представляет собой особый правовой механизм, позволяющий страховщику при определенных условиях вернуть выплаченное возмещение. Поэтому важно понимать, когда это допустимо, к кому может быть предъявлен иск и как причинитель вреда может защититься.
Риск значителен, поскольку страховщик вправе требовать не только основную сумму, но и проценты и расходы. Иск часто предъявляется спустя время, когда собирать доказательства сложнее. Кроме того, многие ответчики недооценивают защиту и не заявляют важные возражения.
BSLC оказывает помощь при получении требования или искового заявления страховщика, защите причинителя вреда при ДТП или ином деликте, спорах по страхованию гражданской ответственности, анализе оснований регресса и размера задолженности, а также представляет клиентов в судебных делах о регрессной ответственности.
Когда возникает право страховщика на регрессный иск?
Право регресса не является общим и безусловным. Оно возникает только в прямо предусмотренных законом случаях и после выплаты страхового возмещения. Основное регулирование содержится в болгарском Кодексе страхования, сокращенно КЗ. Особое значение имеют положения о суброгации и регрессе. Этот режим в определенной степени сопоставим с суброгацией в континентальном европейском праве, например с германским Versicherungsvertragsgesetz.
Прежде всего следует разграничивать суброгацию и регресс. В теории и практике эти понятия часто употребляют как синонимы, хотя их правовая природа различается.
- При суброгации к страховщику переходят права потерпевшего к причинителю вреда в пределах выплаченного возмещения.
- При регрессе страховщик имеет самостоятельное право требовать выплаченное с определенных лиц, чаще всего с самого застрахованного или виновного водителя при наличии специальных условий.
Самая распространенная ситуация возникает при имущественном страховании, например каско. Страховщик возмещает ущерб своему застрахованному, а затем предъявляет требование причинителю вреда. Это классическая суброгация, при которой страховщик занимает место потерпевшего.
В страховании гражданской ответственности действует более специальный режим. Закон прямо определяет случаи, когда страховщик может предъявить регресс к застрахованному. Например, статья 433 КЗ предусматривает такое право в определенных случаях, включая умышленное причинение вреда.
Статья 500 КЗ регулирует специальные основания регресса к виновному водителю. К ним относятся управление после употребления алкоголя или наркотических веществ, отсутствие права управления, оставление места происшествия и умышленное причинение вреда.
В таких случаях страховщик сначала выплачивает возмещение потерпевшему, обеспечивая его защиту, а затем может взыскать ту же сумму с виновного водителя.
Регресс не возникает автоматически с причинением вреда. Необходимо одновременное наличие нескольких условий.
- Действительный договор страхования.
- Наступление страхового случая.
- Выплата страховщиком возмещения.
- Законное основание регресса, например нарушение по статье 500 КЗ.
- Причинная связь между поведением ответчика и вредом.
Без выплаты возмещения регрессное право не возникает. Иск зависит от уже произведенного платежа.
Практически важно и другое правило. Если вред причинили несколько лиц, ответственность может быть солидарной. Тогда страховщик вправе потребовать всю сумму с одного из них, а внутреннее распределение обязательства решается между должниками.
Частая ошибка клиента состоит в убеждении, что наличие страховки исключает личную ответственность. Это неверно. Страхование покрывает риск перед третьим лицом, но не всегда освобождает причинителя вреда от окончательных имущественных последствий.
К кому предъявляется регрессный иск и в каком размере?
Ответчик определяется видом страхования и фактическими обстоятельствами. Им может быть причинитель вреда, застрахованный по договору, виновный водитель, а в отдельных случаях при сочетании страховых покрытий и другой страховщик.
При имущественном страховании ответчиком обычно выступает причинитель вреда, а страховщик осуществляет права потерпевшего в порядке суброгации. Поэтому объем ответственности определяется деликтным правом, прежде всего статьей 45 болгарского Закона об обязательствах и договорах, или ЗЗД. Эти правила функционально сопоставимы с общими принципами деликтной ответственности в континентальном праве. Ответственность охватывает все прямые и непосредственные убытки, включая доказанную упущенную выгоду.
При страховании гражданской ответственности регресс имеет более специальный характер. Страховщик может требовать все выплаченное возмещение, законные проценты, понесенные судебные расходы и расходы на урегулирование страхового случая.
Статья 500 КЗ прямо разрешает взыскать с виновного водителя выплаченное возмещение вместе с уплаченными процентами и расходами.
Особое значение имеет размер регрессного требования. Страховщик не вправе требовать больше выплаченного. Если вред превышает выплату, потерпевший сохраняет требование к причинителю в оставшейся части. При частичной суброгации действует приоритет удовлетворения требований потерпевшего.
Это означает, что при недостаточности имущества причинителя сначала удовлетворяется потерпевший, а затем страховщик.
Существуют и ограничения. Страховщик не может осуществлять суброгацию против близких лиц, например членов домашнего хозяйства, кроме случаев умысла. В пределах закона возможны договорные ограничения. Поведение потерпевшего, способствовавшее вреду, также может уменьшить ответственность.
На практике споры часто касаются реального размера вреда, обоснованности всех выплаченных сумм и связи между поведением ответчика и последствиями. Поэтому такие дела фактически сложны и требуют подробного анализа.
При сочетании страховых покрытий, например каско и обязательной гражданской ответственности, страховщик может обратиться непосредственно к страховщику ответственности причинителя. Это распространено в делах о ДТП.
Для ответчика риск серьезен. Суммы часто значительны, к ним добавляются проценты и расходы, а процесс может завершиться принудительным взысканием.
Поэтому ранняя консультация с адвокатом по страховому праву имеет ключевое значение для ограничения последствий.
Как причинителю вреда защищаться от регрессного иска?
Защита от такого иска не является формальностью. Во многих случаях она позволяет добиться полного отказа в иске либо значительного уменьшения суммы. Основная проблема заключается в поздней реакции ответчиков, которые начинают действовать лишь после получения судебных документов, когда возможности уже ограничены.
Первое направление защиты связано с оспариванием условий регресса. Все они должны существовать одновременно. Отсутствие хотя бы одного делает иск необоснованным.
Чаще всего заявляются возражения об отсутствии виновного поведения, причинной связи, неверном размере возмещения, отсутствии основания по статье 500 КЗ, например недоказанном употреблении алкоголя, и истечении давности.
Важно проверить, существует ли заявленное основание в действительности. Например, при обвинении в управлении после употребления алкоголя доказательства должны соответствовать требованиям закона. Не всякое нарушение автоматически дает право на регресс.
Второе направление касается размера требования. Даже допустимость регресса не подтверждает правильность заявленной суммы.
Практические действия включают получение полного дела по страховому случаю, проверку экспертиз, анализ платежей и оспаривание необоснованных расходов. Страховщики нередко включают затраты, не связанные непосредственно с вредом или не подтвержденные доказательствами.
Третий ключевой элемент представляет собой процессуальная защита. Регрессные иски рассматриваются в общем гражданском порядке. Бремя доказывания лежит на страховщике как истце. Он должен доказать выплату, основание регресса, вину и вред. Ответчик вправе оспаривать каждый из этих элементов.
Не следует недооценивать внесудебное урегулирование. Иногда возможны рассрочка, уменьшение суммы или соглашение. Такой подход может быть разумным при высоком риске проигрыша.
Распространенная ошибка состоит в игнорировании требования страховщика. Это не останавливает процесс, а лишь ухудшает положение ответчика. Важно своевременно реагировать, в том числе с профессиональной юридической помощью. Для планирования расходов на защиту можно использовать калькулятор адвокатских гонораров.
Регрессный иск создает реальный финансовый риск. Эффективная защита требует точного правового анализа, активной позиции с самого начала, сбора и представления доказательств и правильной процессуальной стратегии.
Недооценка ситуации почти всегда усиливает последствия. Своевременная реакция, напротив, дает реальную возможность защитить свои интересы.